
高額療養費見直しを問う|患者負担増と年1400円の軽減
2026.03.24 21:08(8か月前) 国会質問活動の記録 |川村ゆうだい
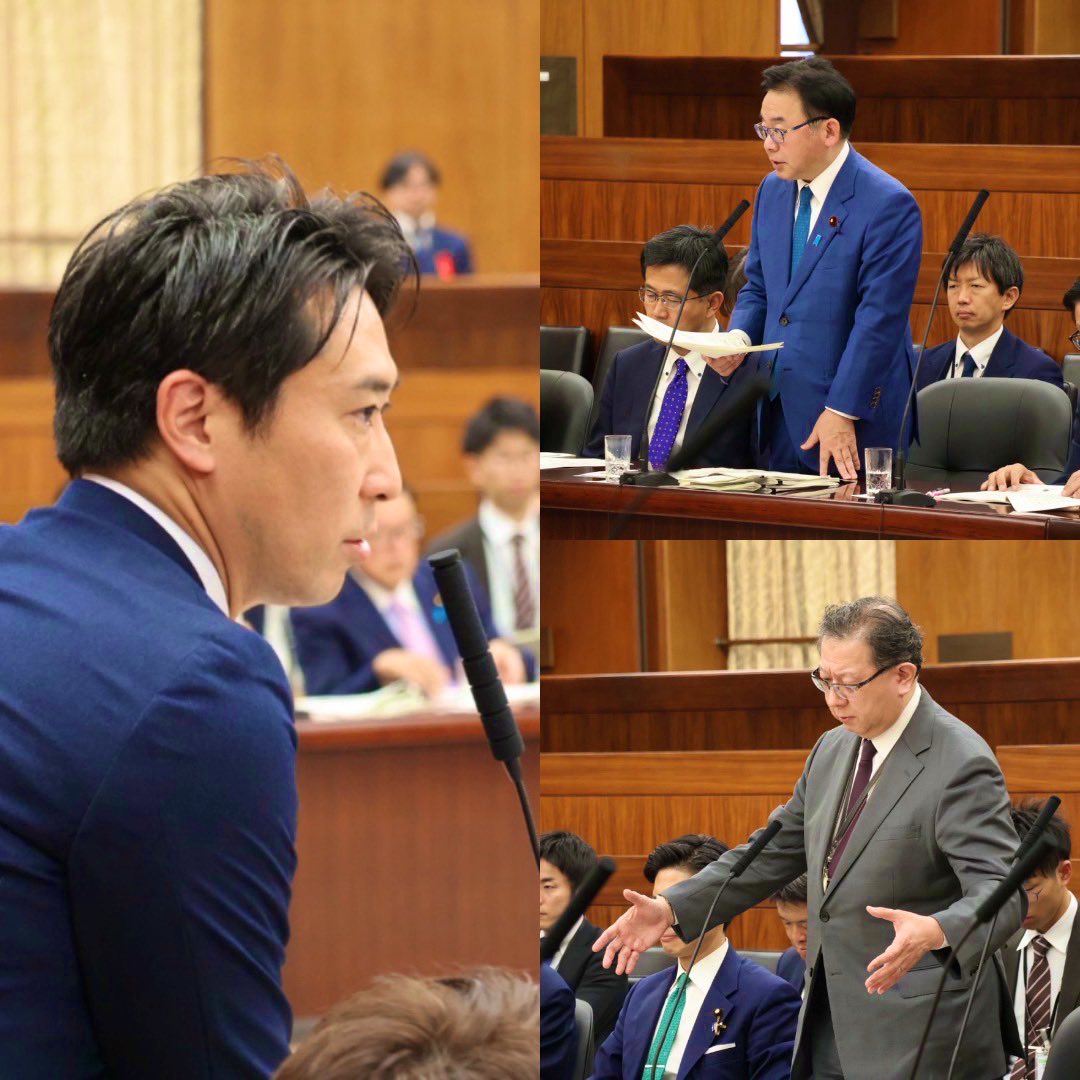
厚生労働委員会で質疑に立ちました。
高額療養費の見直しについて、
①全9回の在り方委員会の最後に具体的な増加額が示され議論の継続が予期されていたこと、
②多くの現役世代や中低所得者にとって深刻な負担増になる一方、年1,400円の保険料軽減のアンバランスさ、
③加入する保険によって自己負担額に差が生じ得る事等について質疑しました。
現時点で癌患者の約7割が「経済的毒性」を感じているとの原著論文も出されました。
引き続き議論を重ねます。
主な質疑内容
2026年3月24日、参議院厚生労働委員会での質疑。高額療養費制度の見直しについて、議論の進め方、所得・世帯ごとの負担増、保険料軽減とのバランス、加入する保険による差を質問しました。
- 高額療養費の見直しが「結論ありき」の議論になっていないか
答弁(上野賢一郎厚生労働大臣):専門委員会でヒアリングと5回の議論を重ね、医療費の伸びに応じた見直しや所得区分の細分化、長期療養者への配慮という基本的な考え方に合意を得た。金額は政府が責任を持って決めた。 - 所得・世帯ごとの具体的な負担増の提示
答弁(厚生労働省 保険局長):20を超える疾病・所得の事例と家計の収支状況、所得区分ごとに収入から税・保険料・生活費を引いた額と年間の上限額を比べた資料を示し、丁寧に議論してきた。 - 引上げ額が患者の家計を破壊することはないか
答弁(厚生労働省 保険局長):家計調査に基づく資料を示したうえで年間上限を入れた。年収200万円以下は厳しいとの意見を受け、多数回該当の金額も引き下げた。 - 年約1,400円の保険料軽減とセーフティネット弱体化のアンバランス
答弁(厚生労働省 保険局長):保険料への影響は総額約1,600億円、1人あたり年約1,400円。数千億円の改革でも1億2千万人で割ればこの水準になる。現役世代の負担を抑えるには医療保険全体の改革は避けて通れない。 - 加入する医療保険による患者の実負担の差
答弁(厚生労働省 保険局長):加入者の年齢構成などで影響は様々。1人あたりの保険料は健保組合で約2,100円、国保で約500円、後期高齢者で約600円減る。 - 受益と負担のバランスを踏まえた、自己負担増への慎重な判断
議事録
第221回国会 参議院 厚生労働委員会 第2号 令和8年3月24日 国会会議録検索システム
川村雄大君 公明党の川村雄大でございます。
私も元々医師で、患者さんを多く診療してまいりましたので、今日はその立場に立って、高療費の見直しについてお伺いをしたいと思います。
私も、高額療養費制度というのは国民皆保険を支える根幹であるというふうに、私もそういうふうに認識をしております。
高市総理は、施政方針演説の中で、税、社会保険料負担や物価高に苦しむ中所得、低所得の方々の負担を減らすため、給付付き税額控除の制度設計を含めた社会保障と税の一体改革について、超党派で構成される国民会議において検討を進め、結論を得ると述べられました。
この物価高に苦しむ中所得、低所得の方々の負担を減らすという総理の思いには強く共感するものでございますけれども、そもそも医療保険制度においては、この高額療養費制度こそが本質的に中低所得者を守るための制度ではないでしょうか。また、仮に比較的所得が多い個人、世帯であったとしても、例えば現役世代で育児中であるなど個別の事情があり得て、いずれにしても、急な闘病による負担が著しく重くなる場合は当然あるわけでございます。
また、前回の高額療養費の見直しの議論においては、衆議院での修正、更に参議院での再修正という異例の経過をたどった末に凍結の判断となりました。この事実は極めて重いわけでございます。つまり、自己負担増を伴う見直しは極めて慎重かつ丁寧に行われるべきであります。もっと言えば、前回の反省と検証が一層求められるはずであります。
今回、患者団体を含む高額療養費制度の在り方に関する専門委員会で全九回にわたって議論がなされたこと自体は前進であると考えますけれども、肝腎の自己負担増の具体的数値が示されたのは議論の最終回の第九回であったということでございます。これは小西委員も指摘されておりました。
全がん連の天野理事長は、三月十日の衆議院予算委員会の公聴会で登壇をされまして、そのような議論の経過を受けて驚いて、昨年の十二月二十四日に、自己負担額引上げについて更なる抑制を検討するような共同声明を発出された旨を公述をされました。
結局のところ、負担増を強いることになる患者さん、それから誰もが当事者になり得る国民への説明として、議論の経過は不十分ではないかと思います。患者参加を掲げながら、自己負担増の結論ありきで、最も重要な数値だけが最後に示された。そうした議論の進め方で命のセーフティーネットを揺るがす制度見直しへの信頼は得られないではないかというふうに私は考えますけれども、改めて大臣の御所見を伺います。
国務大臣(上野賢一郎君) この見直しに当たりましては、委員からもお話がありましたけれども、患者団体の方にも御参画をいただきました専門委員会におきまして、患者団体を始め、保険者、医療関係者、学識経験者などからヒアリングを重ねました。第四回から第八回の延べ五回の会議におきましては、事務局から資料もお示しをしつつ、見直しの考え方について御議論を重ねてまいりました。
こうした議論の結果、近年の一人当たり医療費の伸びを念頭に、負担額の、負担限度額の見直しを行うこと、現行において大ぐくりとなっている所得区分について、応能負担の考え方を踏まえつつ、他方で現在の限度額から著しく増加することのないよう細分化をすること、見直しに当たっては長期療養者や低所得者の経済的負担に配慮する必要があることといった基本的な考え方について合意をいただいたものであります。
その上で、具体的な金額については、こうした考え方を踏まえ、政府で責任を持って決定をし、予算案が閣議決定される前の昨年十二月二十五日の第九回の専門委員会において、具体的な議論を踏まえた、具体的な金額を踏まえた御議論をいただいたものであります。
いずれにいたしましても、今回の見直しは、年間上限を導入する、あるいは年収二百万未満の方の多数回該当の金額を引き下げるなど、長期療養者や低所得者へのセーフティーネットの強化を図るものであります。国民の皆様にもこの見直しの意義や内容を十分に御理解いただけるように趣旨を丁寧に説明してまいりたいと考えています。
川村雄大君 要するに、患者さんはこの引上げ額について納得をされていないわけでございます。そうした声、私のところにも届いてございます。
そして、今回、大臣もおっしゃったように、見直しの基本的な考え方として、年間上限額の設定であるとか長期療養者の配慮ということもおっしゃいますけれども、要するに患者自己負担を引き上げることが本質でございます。であれば、引上げ額の設定の根拠については少なくとももう少し明らかにするべきであるというふうに思っているわけでございます。
患者さんの側に立てば、一体自分は、一体家族はどれくらい負担が増えるんだろうかということが当然知りたいわけでございます。応能負担の原則に基づいて所得区分細分化したのであれば、各所得区分ごとに、実際にどの程度自己負担が増えて、それが実際どの程度その患者さんの生活に直接影響を与えるのかということは細かく算出をして、試算をして明確に示すべきであったと思います。
提出された資料等を拝見しますと、症例ごとのミクロの試算は提示されておりますけれども、それはあくまで制度設計する側のある種エクスキューズでありまして、患者の側からの要求ではないというふうに思います。今自分がこのくらいの収入があって、この保険に入っていて、この家族構成で働いているが、実際がんになったら幾ら掛かるのか、それが関心事でございます。
そして、政府は、年間上限額の設定、多数回該当の据置き、低所得者、長期療養者の配慮等を強調していますけれども、逆に言えば、そこから漏れる現役世代、中間所得層にどの程度の打撃があるのか、経済的打撃があるのかについての説明は全く不足していると思います。
患者さんは、現行制度の下ですら、闘病に当たっては貯蓄の切り崩し、生活費の切り詰め、就労制限、それによる収入減など、実際に経済的なダメージが生じております。こうした、医療経済の専門家から様々な媒体で種々報告がなされております。予算委員会でも多くそのことは取り上げられていました。
そして、本日はお示しをいたしませんが、がん患者における経済毒性に関する論文、原著論文がつい二週間ほど前にパブリッシュされました。これはナショナルセンター発のエビデンスでございます。そこでもやはり、がんの闘病においては患者の実に七割弱、六九%が経済毒性を感じている、そうした研究がなされています。
負担増による経済的ダメージの実態をもう少し詳しく試算をした上で少なくとも議論すべきではないでしょうか。
政府参考人(間隆一郎君) お答えいたします。
当事者団体の方も御参画いただいた専門委員会では、患者お一人お一人の置かれた状況は本当に様々だという前提に基づいて、しかし、先生ミクロの話だというふうにおっしゃいましたけれども、そういう実情に即したようなデータを出すべきだという御議論がちょっと議連の方からもありましたし、そういう必要性を求められたものですから、先ほど大臣もちょっと申し上げましたけれども、家計への影響を検討するために、延べ二十を超える様々な疾病、所得の患者の医療費と家計調査を基にした家計の収支の状況、つまり、こういうような疾病の方はこういうようなその医療費の掛かり方をして、その方の所得階層によって違うわけですけれども、医療費や家計の状況はこうであるというのをお示ししました。これ御覧いただいていると思います。
それに加えて、事務局から、家計調査を用いまして、所得区分ごとに、家計の総収入から税、社会保険料や生活費を控除した額と年間の自己負担限度額を比較した資料も提出しまして御議論をいただいたところでございます。その意味では、丁寧に議論を重ねてきたというふうに考えております。
その中で、先ほど大臣からもお答えしましたような、専門委員会で考え方、例えば医療費に応じて見直していくのであるとか、その所得細分化をするときにも、去年の案に比べると半分ぐらいの高さになるわけですけれども、そこのところ負担抑制すべきだといったような考え方もお示しした上で、その大きな方向性については合意していただいた上で、最終的に私どもが数字を示したということでございます。
今、がん患者さんのお話ありました。またいろんなものを勉強しながら、勉強していきたいと思いますが、やはり自分は再発するかもしれないとか、やっぱり医療費の心配というのは、一体幾ら掛かるか分からない、いつ終わるか分からないという、そこの先が見えない不透明感というのがやはり一番御心配の中心にあるんだろうというふうに思います。
そうしたことから、先ほども委員からも御紹介いただきましたように、この専門委員会の中で、そういう月々のまた所得の変動もあるような中で、そういうトータルでやっぱり年間上限みたいなのを入れなきゃ駄目なんだと、そこでキャップをはめたいんだと、そういう強い御要望あるいは超党派議連からの御提言もいただきまして、それを今回入れさせていただいたということでございます。様々な方がいらっしゃる中でも、やっぱりキャップをはめるということについてはこれは大きな前進だと思っておりまして、そうしたことについて改めて皆様に丁寧に説明してまいりたいというふうに思っております。
川村雄大君 それでは、家計調査に基づいた上で、今回の引上げ額については患者の家計を破壊することはないという、そういう認識でよろしいでしょうか。
政府参考人(間隆一郎君) そのように、家計調査に基づいた資料を出させていただいて、午前中の御質疑でもありましたけれども、要するに生活費、税、社会保険料と生活費以外のものがどれぐらいあるかという、との比較もお出しをして、その上で年間上限を入れているところでございます。
ただ、その上で、やはり二百万円以下の所得階層の方については非常に厳しいという御意見がございました、そのデータを見た上でですね。そういうことから、今回、年間上限のほかに、二百万以下の方については多数回該当、それから年間上限を設けるだけじゃなくて多数回該当についても引き下げるといったような取組をしたところでございます。
川村雄大君 分かりました。
じゃ、次、四番に行きたいと思います。
当然、言うまでもなく、現下、物価高、エネルギー価格高騰の下で、多くの方、困っておられます。その中での追加の負担というのは極めて重くのしかかる、このことも十分に配慮すべきでございます。
私、もう本当に医師として多くのがん患者さんに私が、がんだと宣告をして、そこから手術、薬物治療、それから緩和治療等を当たってきた、その実感からいたしますと、多くの患者さん、がんと宣告をされますと大変大きな精神的ストレスを感じます。その次にやはり心配するのがお金のことでございました。これ、私の実感でもございます。
それから、私、訪問診療の経験もありますけれども、初めて伺った患者さんが、たまたま乳がんのターミナルの四十代のお母さんでありました。もうがん性腹水になっておりまして、おなかの中に二リットルぐらい腹水たまって苦しんでおられたというところで、私が訪問をしまして腹水を除去いたしました。その光景を小学生の息子さんと、奥様の介護といいますか看護で休職を余儀なくされたお父さんが見ていました。その息子さんは正座をして私のことを見ていました。御主人は、今、お母さんがおなか苦しいのを先生が楽にしてくれるからなと言って息子に語りかけていました。その息子さんも学校に通えなくなっているような状況、当然こうした御家庭の抱える困難というのは想像を絶するものがあるわけでございますし、そして、このことは誰でも当事者になり得るわけでございます。
これはもう、病というのは、誰しも、いつ襲ってくるか分からない、免れることができない、だからこそ予防医療は大切だというふうにも思うわけでありますけれども、例えばこうした方を思い描いたときに、やはり高額療養費制度というのが本当にセーフティーネットになるということについては、皆さんよく心情としては御理解いただけるものではないかと思います。
しかるに、今回の見直しによる社会保険料負担の軽減効果、これが年額平均約千四百円というふうに聞きました。これに対して、いざ重病になった場合の人生へのダメージを考えたときに、どうでしょうか。現役世代の社会保険料負担軽減、これは大切でありますけれども、ある種、この程度の負担軽減であれば保険を残しておきたい、そのように考えるんじゃないでしょうか。本当に年間千四百円の社会保険料の負担の軽減と、こうしたいざというときのセーフティーネットを比べたときに、社会保険料年額千四百円の負担軽減を選択するでしょうか。この受益と負担のアンバランスについて、どのように御認識されているでしょうか。
政府参考人(間隆一郎君) お答えいたします。
まず、保険料の件は委員おっしゃるとおりでございまして、今回の見直しによる保険料への影響は、総額で保険料財源に対しては、最終形でございますけど、約千六百億円ということでございまして、保険者によって影響は異なりますけれども、機械的に算出すると、平均で加入者一人当たり年額千四百円となっております。一般的に、数千億円規模の改革でございましても、加入者一億二千万人で割りますと、どうしても保険料の軽減効果はそのような水準になってくるという点は御理解賜れればと思います。
その上で、やはりその高額療養費が大事だよねということについては、これは異論をまたないんだというふうに思っています。ただ、その上で、医療保険制度を次世代に引き継いでいくとともに、その現役世代を中心に保険料負担をできる限り抑制するためには、医療保険制度全体の改革は避けて通れないというふうに考えています。
こうした観点から、社会保障審議会においても多岐にわたる論点をいただきまして、今回の高額療養費の話だけでなくて、OTC類似薬の見直しでありますとか、あるいはリフィルの処方を進めるとか、残薬対策でありますとか、様々なものを取り組む中でこうしたものについてもお願いをしたいということでございます。
ただ、先ほど申し上げましたその年間上限について申し上げると、例えば三百七十万円から七百七十万円ぐらいの働く世代の一定のボリュームゾーンがあろうかと思います。この層について、今回、月額の限度額については階段状に、去年の案よりも半分ぐらいの高さにした階段状にするわけですけれども、しかし、その多数回該当、それから年間上限については、この階層について一くくりにした上で、四万四千四百円、あるいは年間上限で申し上げますと五十三万円というキャップをはめたところでございますので、こうしたところについて、一定の所得変動はあろうかと思いますけれども、それについてある程度幅で対応できるようにしているということについては御理解いただきたいと思います。
こうした点も含めて、よくよく関係者の皆様方に御説明していくことが必要だというふうに改めて感じたところでございます。
川村雄大君 ありがとうございます。
じゃ、ちょっと三番に行きたいと思います。
患者側から見たときに、加入している保険によって、実際に疾患にかかって闘病するときに実際に負担する金額に実は差があるんではないかということを指摘しておきたいと思います。
つまり、組合保険、共済組合の保険ですとかあるいは組合健保の保険と、国保あるいは協会けんぽ等々の保険とで、実際に同じ所得水準で同じ疾患であったとしても、実際に患者が負担する金額に実は差があるのではないかということを指摘がありますけれども、それについてお伺いしたいと思います。
政府参考人(間隆一郎君) 委員御指摘のとおり、各医療保険でその、何というんでしょうか、今回の見直しの影響というのは、どういう方が加入されているか、年齢構成等も違いますので、その影響は様々だというのは事実でございます。
具体的にちょっと申し上げますと、あっ、これ一般論で申し上げますと、相対的に年配の方よりも若い世代の方がフルファイトされるということもあって、そういうような、例えば年間二百万円以上のレセプトの割合というのを、例えば協会けんぽとか、あるいは組合健保とか、あるいは後期高齢者医療なんかで比較してみますと、若い方が加入されているところの方が実はそういう高額レセプトの割合が多いんですね。そういう意味で、実は若い世代にとってこの活用をされているということはあります。
その上で、保険制度別の保険料への影響につきまして具体的に申し上げますと、健保組合の場合には、先ほどのような機械的な計算でございますが、加入者一人当たり約二千百円の減少と。それから、国民健康保険の場合には、加入者一人当たり、家族何人かいれば、それぞれいらっしゃるわけですけれども、加入者一人当たりで約五百円の減少と。後期高齢者医療の場合には、加入者一人当たりで約六百円の減少というような違いが生じるということでございます。
川村雄大君 時間もなくなってきました。
そういうことを言いたかったんではなくて、患者側からしますと、加入する保険によって福利厚生が違ったりする実態ございますので、実際には協会けんぽだったり国保の方がより多く負担するようなことになるんではないかということを指摘させていただきたいという、そういう趣旨でございました。
三十五分で私の持ち時間は終わってしまいますので、残余の質問ちょっとありましたけれども、とにかく、受益と負担のアンバランス、それから、高額療養費制度というのは本当にセーフティーネットであるという、そういう私も信念がございますので、そのことを触れさせていただきました。
以上でございます。
活動の記録
- 渋谷区の単身世帯と孤独対策、沢島英隆区議の220冊の相談ノート
- 11月15日
- 動物感謝デー2026、ワンヘルスとペット同行避難を考える
- 11月14日
- 安保三文書と非核三原則、防災庁発足を巡る国会論戦
- 11月13日
- 参院消費者問題特別委員会で特別用途食品と食品ロス対策を質問
- 11月11日
- 武蔵野市で地域の皆様と交流、支援に感謝
- 11月8日
国会質問
- 参院消費者問題特別委員会で特別用途食品と食品ロス対策を質問
- 11月11日
- ペロブスカイト太陽電池を成長産業へ|医療GX・価格転嫁を問う
- 10月28日
- RSウイルス予防を全国へ|母子免疫ワクチンと予防接種法改正
- 7月23日
- ゲノム編集胚規制とゲノム情報保護|本人同意なき提供を問う
- 7月16日
- 高齢者の低栄養を見逃すな|主治医意見書と在宅栄養ケア
- 7月14日
メディア掲載情報
- 特別国会を振り返って
- 7月26日
- 抗体製剤、選べる体制に
- 7月24日
- 都庁前、食料配布に長蛇の列
- 7月22日
- ALS認定「矛盾せず」
- 7月17日
- 対話から始まる、核なき世界
- 7月16日